秋田県で注文住宅 ・ 新築一戸建てなら
プライムハウスへ
秋田県で注文住宅 ・ 新築一戸建てなら
プライムハウスへ
2026年9月19日㈯~10月4日㈰
開催中
― 早見表
自分に近い行を見るだけ。②と③の小さい方があなたの目安です。
① 金利が上がると、月々はいくら増える?
35年で返す場合。金利は「このまま少しずつ上がった場合」の目安
| 借りる金額 | 今年 1.0% |
来年 1.25% |
再来年 1.5% |
|---|---|---|---|
| 2,500万円 | 7.1万円 | 7.4万円 | 7.7万円 |
| 3,000万円 | 8.5万円 | 8.8万円 | 9.2万円 |
| 3,500万円 | 9.9万円 | 10.3万円 | 10.7万円 |
👉 3,000万円なら、2年待つと毎月+7,000円・35年で約300万円多く払う計算です。
② 今の家賃と同じ月々で、いくらの家が買える?
今の家賃をそのままローン返済にあてた場合(35年)
| 今の家賃 | 今年 1.0% |
来年 1.25% |
再来年 1.5% |
|---|---|---|---|
| 月6万円 | 2,130万円 | 2,040万円 | 1,960万円 |
| 月7万円 | 2,480万円 | 2,380万円 | 2,290万円 |
| 月8万円 | 2,830万円 | 2,720万円 | 2,610万円 |
| 月9万円 | 3,190万円 | 3,060万円 | 2,940万円 |
| 月10万円 | 3,540万円 | 3,400万円 | 3,270万円 |
👉 家賃8万円なら、今と同じ支払いで約2,800万円の家が目安。右にいくほど減るのは、金利が上がると同じ月8万円で買える家が小さくなるからです。
③ 年収から見て、月々いくらまでなら安心?
毎月の返済は「年収の4分の1まで」が一般的な安心ライン
| 世帯年収 | 毎月これくらいまで | 買える家の目安 今年・1.0% |
|---|---|---|
| 350万円 | 7.3万円 | 2,580万円 |
| 400万円 | 8.3万円 | 2,950万円 |
| 450万円 | 9.4万円 | 3,320万円 |
| 500万円 | 10.4万円 | 3,690万円 |
👉 例)家賃8万円(②→2,830万円)・年収400万円(③→2,950万円)なら、目安は約2,800万円・月々8万円前後。
※ざっくりした目安です。実際は生活費・車のローン・頭金・銀行の審査などで変わります。
今の家賃と同じくらいの支払いで、思ったより手が届くかも!
― 知っておきたいこと
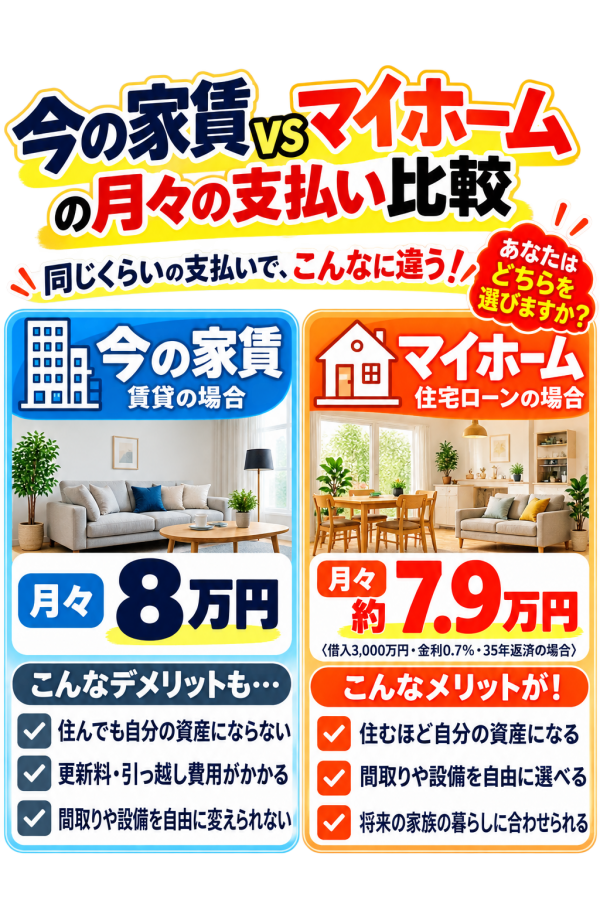
上の「月々約7.9万円」は、今年の金利1.0%で計算した金額です。金利とは、借りたお金に上乗せして払う利息の割合のこと。金利が上がると、同じ家を買っても毎月の支払いが増えます。
| 借りる時期 | 金利(目安) | 2,800万円の月々 |
|---|---|---|
| 今年 | 1.0% | 7.9万円 |
| 来年 | 1.25% | 8.2万円 |
| 再来年 | 1.5% | 8.6万円 |
※金利は「このまま少しずつ上がった場合」の目安。35年返済で計算
長く続いた「とても低い金利」の時代は変わりつつあり、2024年ごろから住宅ローンの金利は少しずつ上がっています。「もう少し待てば下がるかも」とは、言いにくくなってきました。
― プライムハウスの考え方
家賃と同じ月々で家が買える。それは本当です。でも家を持つと、家賃にはなかった固定資産税や修理代がかかります。子どもの進学、車の買い替え、老後の生活…これから先のお金も待っています。
だからプライムハウスが大切にしているのは、「いくら借りられるか」ではなく「いくらなら、この先ずっと安心して払えるか」。
| ① 今の家計を書き出す 家賃・収入・生活費・車のローンなど |
| ② これから先の出来事を並べる 進学・転職・車・老後 |
| ③ 安心して払える月々を決める そこから家の予算を逆算 |
| ④ 賃貸を続けた場合と並べて比べる 「買う」「待つ」「賃貸のまま」を同じ条件で |
まずは「今買ったらどうなる?」を、一緒に数字にしてみませんか。
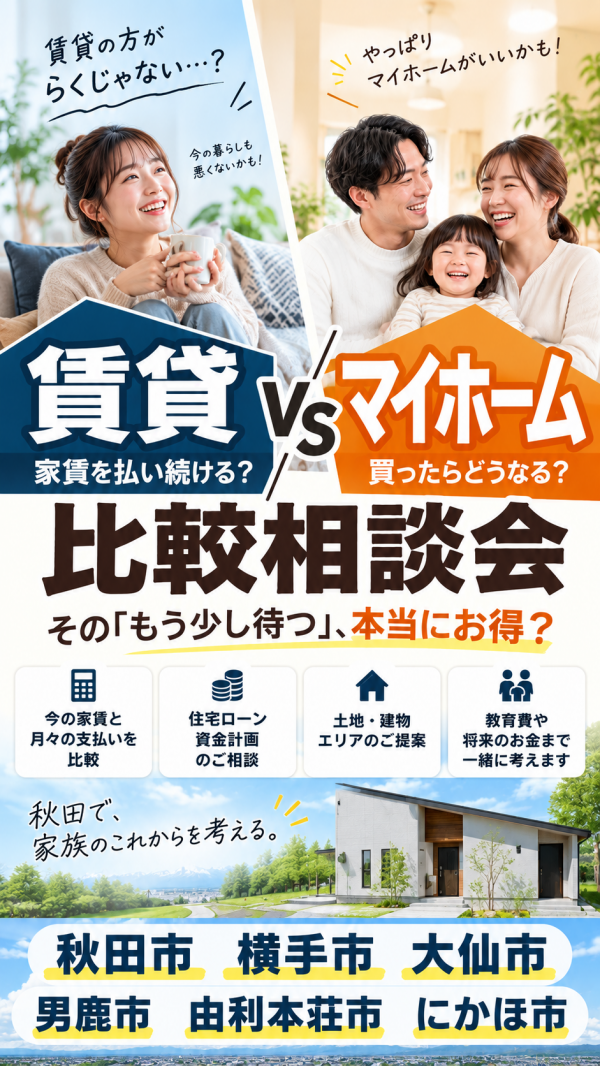
比較相談会について見る ›