秋田県で注文住宅 ・ 新築一戸建てなら
プライムハウスへ
秋田県で注文住宅 ・ 新築一戸建てなら
プライムハウスへ
2026月9月1日(火)~9月30日(水)
開催中
― はじめに
今の暮らしに大きな不満はない。引っ越したくなったら引っ越せるし、大きなローンを組まなくてもいい。
💭「今は賃貸の方がラクかも。」
そう思う一方で、
そんなことが、ふと気になることはありませんか?
賃貸とマイホーム。どちらが正解かではなく、自分たちにはどちらが合っているのか。
このページを読みながら、一緒に考えてみましょう。
― コラム 1
「賃貸の方がラク。」そう感じるのも当然です。
| 🚚引っ越ししやすい |
| 🏦大きなローンを組まなくていい |
| 🛁暮らしに必要な設備がそろっている |
| 🔧設備が壊れても大家さんが直してくれる |
| 👨👩👧家族が増えたら広い部屋に移ればいい |
今の暮らしに満足しているなら、無理に家を買う必要はありません。賃貸には賃貸の良さがあります。
でも……
「5年後・10年後も、今と同じ暮らしでしょうか?」
次のコラム →「マイホームって実際どう?」
― コラム 2
マイホームにも、もちろん気になることがあります。
| ! 住宅ローン 毎月の返済が何十年も続く |
| ! 固定資産税 家と土地を持つと毎年かかる税金 |
| ! 修理・メンテナンス 壊れたら自分で修理をする |
| ! 引っ越しにくい 簡単には住み替えられない |
一方で、家を持つことで変わることもあります。
| 🛋️家族に合わせた間取りで暮らせる |
| 🌳ずっと帰ってこられる「わが家」ができる |
| 🎯ローンには終わりがある(家賃は一生続く) |
| ✏️壁紙も設備も、自分で好きに選べる |
大切なのは「どちらが正解か」ではありません。
「自分たちには、どちらが合っている?」
を考えること。
次のコラム →「金利が上がると、どうなるの?」
― コラム 3
賃貸とマイホームで、毎月かかるお金を並べてみると…
|
🏢 賃貸 ・家賃 |
🏠 マイホーム ・ローンの返済 |
家を買うときは、ローンの「月々○万円」だけで決めないことが大切です。税金や修理代など、家賃にはなかった出費もあるからです。
知っておきたいこと
「金利」って、上がるとどうなるの?
金利とは、お金を借りたときに上乗せして払う「利息の割合」のこと。金利が上がる=同じ金額を借りても、毎月の返済額と総支払額が増えるということです。
たとえば3,000万円を35年で借りる場合、金利が1%から1.5%に上がるだけで、毎月の返済は約8.5万円→約9.2万円、35年間の総支払額は約300万円も増えます。
長く続いた「とても低い金利」の時代は変わりつつあり、2024年ごろから住宅ローンの金利は少しずつ上がっています。「もう少し待てば下がるかも」とは、言いにくくなってきました。
だからといって「今すぐ買うべき」ではありません。「今の金利で買ったら、月々いくらになるのか」を知っておくことが、買うにしても待つにしても、いちばんの判断材料になります。
今だけでなく、5年後・10年後・その先まで。
次のコラム →「無理のない予算は、どう決める?」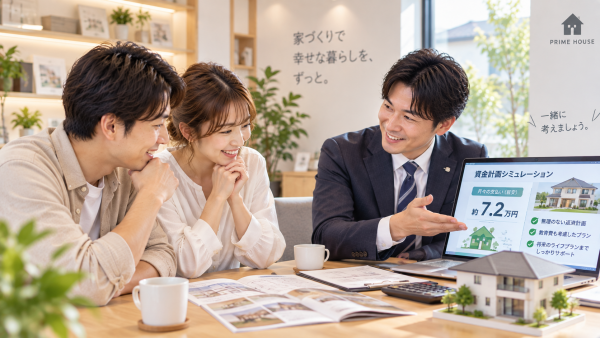
― コラム 4
プライムハウスが大切にしているのは、「いくら借りられるか」ではなく「いくらなら、この先ずっと安心して払えるか」という考え方です。
家を建てて終わりではありません。子どもの進学、車の買い替え、老後の生活…。これから先にかかるお金を先に見て、そこから「家に使えるお金」を決めていきます。
| ① 今の家計を書き出す 家賃・収入・生活費・車のローンなど、まずは今の状態を整理します。 |
| ② これから先の出来事を書き出す 進学・転職・車・老後。いつ、いくら必要になりそうかを一緒に並べます。 |
| ③ 安心して払える「月々の金額」を決める その金額から逆算して、家の予算を考えます。 |
| ④ 賃貸を続けた場合と並べて比べる 「買う」「もう少し待つ」「賃貸のまま」を同じ条件で比較します。 |
相談した結果、「今は賃貸のままがいい」という答えになっても大丈夫。数字で確かめてから決めることが、いちばんの安心につながります。
まずは「今買ったらどうなる?」を、一緒に数字にしてみませんか。
比較相談会について見る― 早見表
むずかしい計算はいりません。3つの表で、自分に近い行を見るだけです。
① 借りる時期が遅くなると、月々はいくら増える?
35年で返す場合の「毎月の返済額」。金利は「このまま少しずつ上がった場合」の目安です。
| 借りる金額 | 今年 金利1.0% |
来年 1.25% |
再来年 1.5% |
2年で 増える月々 |
|---|---|---|---|---|
| 2,000万円 | 5.6万円 | 5.9万円 | 6.1万円 | +0.5万円 |
| 2,500万円 | 7.1万円 | 7.4万円 | 7.7万円 | +0.6万円 |
| 3,000万円 | 8.5万円 | 8.8万円 | 9.2万円 | +0.7万円 |
| 3,500万円 | 9.9万円 | 10.3万円 | 10.7万円 | +0.8万円 |
| 4,000万円 | 11.3万円 | 11.8万円 | 12.2万円 | +0.9万円 |
※オレンジ色の行(3,000万円)は例として色をつけています。
② 今の家賃と同じ月々なら、いくらの家が買える?
今の家賃と同じ金額を、35年ローンの返済にあてた場合に借りられる金額です。今の家賃の行を見てください。
| 今の家賃 | 今年借りたら 金利1.0% |
来年 1.25% |
再来年 1.5% |
|---|---|---|---|
| 月5万円 | 1,770万円 | 1,700万円 | 1,630万円 |
| 月5.5万円 | 1,950万円 | 1,870万円 | 1,800万円 |
| 月6万円 | 2,130万円 | 2,040万円 | 1,960万円 |
| 月6.5万円 | 2,300万円 | 2,210万円 | 2,120万円 |
| 月7万円 | 2,480万円 | 2,380万円 | 2,290万円 |
| 月7.5万円 | 2,660万円 | 2,550万円 | 2,450万円 |
| 月8万円 | 2,830万円 | 2,720万円 | 2,610万円 |
| 月8.5万円 | 3,010万円 | 2,890万円 | 2,780万円 |
| 月9万円 | 3,190万円 | 3,060万円 | 2,940万円 |
| 月9.5万円 | 3,370万円 | 3,230万円 | 3,100万円 |
| 月10万円 | 3,540万円 | 3,400万円 | 3,270万円 |
| 月11万円 | 3,900万円 | 3,740万円 | 3,590万円 |
| 月12万円 | 4,250万円 | 4,080万円 | 3,920万円 |
※オレンジ色の行(家賃8万円)は例として色をつけています。
③ 年収から見て、月々いくらまでなら安心?
毎月の返済は「年収の4分の1まで」が一般的な安心ラインです(車のローンなどがある場合はその分を引いてください)。
| 世帯年収 (夫婦の合計) |
毎月 これくらいまで |
買える家の目安 今年・金利1.0% |
|---|---|---|
| 300万円 | 6.2万円 | 2,210万円 |
| 350万円 | 7.3万円 | 2,580万円 |
| 400万円 | 8.3万円 | 2,950万円 |
| 450万円 | 9.4万円 | 3,320万円 |
| 500万円 | 10.4万円 | 3,690万円 |
| 550万円 | 11.5万円 | 4,060万円 |
| 600万円 | 12.5万円 | 4,430万円 |
| 650万円 | 13.5万円 | 4,800万円 |
| 700万円 | 14.6万円 | 5,170万円 |
※オレンジ色の行(年収400万円)は例として色をつけています。
まとめ:自分の目安の出し方
1. 表②で「今の家賃」の行を見る → 買える家の金額(A)
2. 表③で「世帯年収」の行を見る → 買える家の目安(B)
3. AとB、小さい方があなたの目安
例)家賃8万円(A=2,830万円)・年収400万円(B=2,950万円)→ 目安は約2,800万円、月々8万円前後
※どれもざっくりした目安です。金利は今後の動き次第で変わります。実際に借りられる金額は、生活費・車のローン・頭金・銀行の審査などで変わります。
― おうち診断
いちばん近いものをタップしてください。どんなおうちが合うのかな?を見てみましょう。
A完成した家を実際に見てから、選びたい
Aを選んだあなたへ
すでに建っている家を見て、「ここで暮らしたい」と思えたら決められるのが分譲住宅。土地と建物がセットで、値段がはっきりしているので家賃とも比べやすく、引っ越しまでの期間も短めです。しかもプライムハウスなら、総額内に土地+建物+設備+外構+家具+ホームセキュリティがついている物件も。これはすごい。
📍 分譲住宅を見に行く →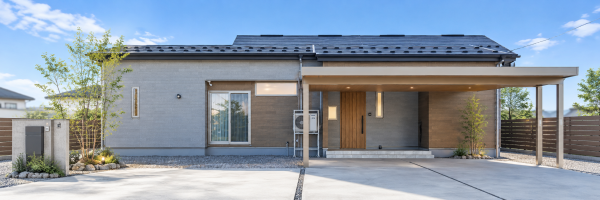
Bを選んだあなたへ
プライムハウス 人気No.1ブランド
間取り・デザイン・設備を、家族の暮らしに合わせて一から考えられるのが注文住宅。予算に合わせて「お金をかけるところ」「抑えるところ」を自分で選べるので、資金計画と一緒に進めるのがおすすめです。
セルフィットについて知りたい! →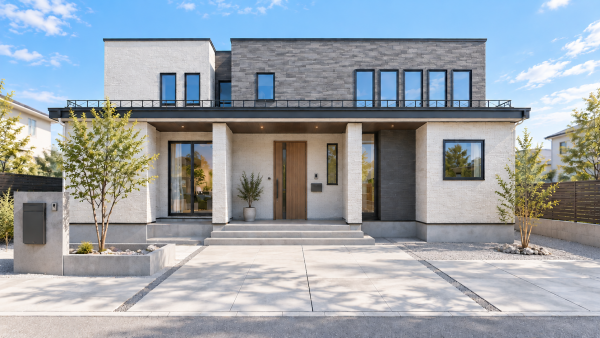
Cを選んだあなたへ
プライムハウス 最上位ブランド
冬あたたかく夏すずしい断熱性能や、地震への強さ、キッチン・お風呂などの設備のグレードにこだわった住まい。長く快適に住み続けたい方のための、ワンランク上の家づくりです。
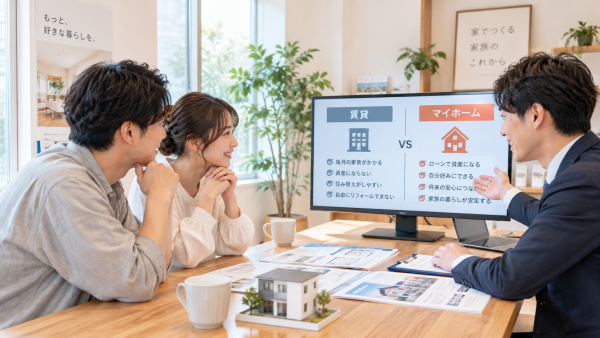
Gコンプを知りたい! →― 相談会でできること
ここからは、「読む」から「自分の場合」へ。
今の家賃なら? うちの年収なら? 住みたい地域なら? 土地も一緒に買うなら? ネットの記事ではわからない「あなたの場合」の数字を、相談会で無料で計算できます。
| 今の家賃 と 買った後の月々 | 今の金利で借りたら |
| 土地と建物の予算 | 教育費など将来のお金 |